Mairim de Oliveira
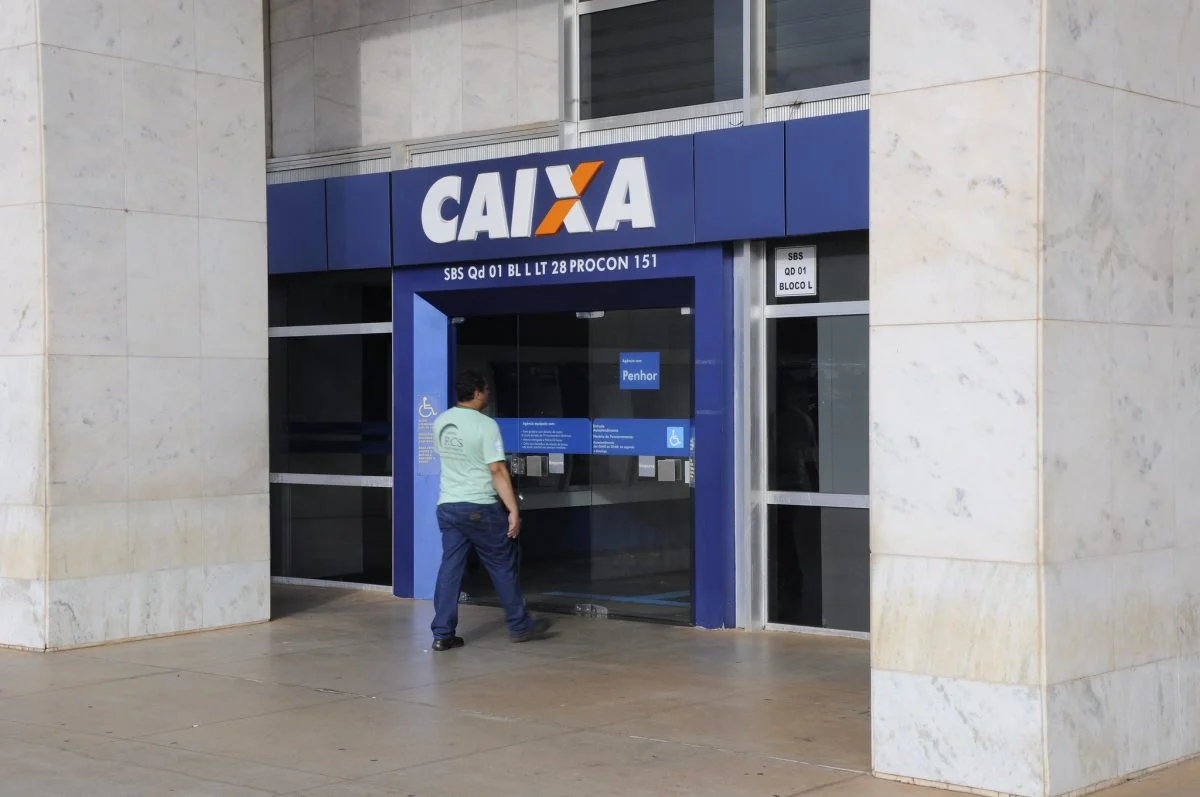
A Caixa Econômica Federal apresentou, na manhã desta sexta-feira 13, os resultados do terceiro trimestre de 2026, a indicarem avanço de lucro, margem financeira, patrimônio líquido e crédito imobiliário desde que a atual gestão assumiu, em 2023.
O crédito imobiliário subiu 47,4% entre setembro de 2023 e setembro de 2026, de 708 bilhões para 1,043 trilhão de reais. O lucro recorrente de nove meses cresceu cerca de 40% no período, de 7,8 bilhões para 10,9 bilhões de reais, embora esteja 14,6% abaixo do registrado em 2025.
A carteira imobiliária respondeu por 335 bilhões dos 391 bilhões de reais acrescidos ao crédito total no período. A carteira geral passou de 1,091 trilhão para 1,482 trilhão de reais, alta de 35,8%. A participação da Caixa no mercado imobiliário fechou setembro em 68,2%.
Além disso, as contratações imobiliárias somaram 210,1 bilhões de reais em nove meses de 2026, alta de 20,9% sobre 2025, em 799,5 mil contratos. Os recursos de FGTS e Fundo Social, que totalizam 646,4 bilhões de reais, cresceram 18,7% em 12 meses.
O vice-presidente de Finanças, Marcos Brasiliano Rosa, afirmou que a carteira cresceu quase 400 bilhões de reais desde 2023. Ele lembrou que aplicar 200 bilhões de reais na tesouraria renderia quase 10 bilhões extras em nove meses de 2026, sem custo de originação nem risco de crédito. “Poderia ser mais fácil, poderia ser maior, mas não seria melhor”, disse.
Segundo ele, a opção pelo crédito decorre da missão do banco. “A Caixa não estaria cumprindo com o princípio constitucional da sua existência, que é mobilizar, movimentar, desenvolver o País.”
Lucro de nove meses sobe 40%
Na comparação com 2023, o lucro recorrente do terceiro trimestre foi de 3,241 bilhões para 3,5 bilhões de reais, alta de cerca de 8%. O ROE recorrente passou de 7,9% para 8,8%.
Por outro lado, o resultado recuou em relação a 2025: 7,4% no trimestre e 14,6% em nove meses. O banco atribui parte da queda à Resolução CMN 4.966, que levou 4,1 bilhões de reais do ajuste inicial das provisões direto ao patrimônio líquido em 2025, sem passar pelo resultado. Segundo Brasiliano, sem esse efeito, a alta da despesa de provisão em nove meses ficaria entre 16% e 17%.
Em relação à rentabilidade, o executivo disse que o crescimento do patrimônio exige lucro maior. “Temos uma expectativa de que até o final do ano esse (ROE) retorne a patamares mais perto de dois dígitos”, afirmou.
Caixa eleva margem em 30%
Já a margem financeira de nove meses saiu de 43,3 bilhões em 2023 para 56,3 bilhões de reais em 2026, alta de 30%. O ritmo acelerou a cada ano: 4,5% em 2024, 8,8% em 2025 e 14,3% em 2026.
Segundo o vice-presidente, o resultado vem da recomposição dos ativos e da queda no custo de captação. Ele também explicou o efeito dos juros sobre a carteira de longo prazo formada com a Selic próxima de 2%, em 2021. “Quando a Selic sobe — subiu muito rápido e se manteve nesse patamar —, a margem nessas carteiras fica comprimida.”
Os contratos antigos vencem e dão lugar a operações com taxas atuais. “O controle no custo de captação foi determinante para a condição de estrutura financeira que a Caixa hoje tem”, afirmou Brasiliano.
Patrimônio e liquidez crescem
Em paralelo, o patrimônio líquido foi de 125 bilhões para 160 bilhões de reais, alta de 27,4%. O índice de liquidez de curto prazo passou de 198% para 286%, ganho de 87,7 pontos percentuais.
Brasiliano explicou que o banco sustentou a expansão ao reter lucro. “Diferentemente dos outros bancos, que pagam o dividendo de 40% a 50% ou até 60%, a Caixa paga o mínimo obrigatório, 25%. O restante de tudo vai para capital”, justificou. O banco também captou cerca de 12 bilhões de reais em letras financeiras elegíveis a capital de nível 2. O Índice de Basileia fechou setembro em 15,5%, ante 16,9% em 2023.
Inadimplência vai a 4,01%
Em contrapartida, a inadimplência acima de 90 dias subiu de 2,67% para 4,01% no período. A taxa da concorrência, segundo o material da Caixa, está em 5,20%. O agronegócio concentra a pressão, com 25,44% de inadimplência.
O vice-presidente disse que as renegociações já aparecem nos dados do quarto trimestre. “Para o final do ano, esse indicador deve recuar alguns pontos percentuais. Do nosso ponto de vista, alguns pontos percentuais são algo relevante.”
A cobertura do estágio 3 chegou a 51,4% da carteira. Segundo o relatório, 91% do saldo está no estágio 1.
Super app e contas digitais
Na frente digital, o presidente Carlos Antonio Vieira Fernandes afirmou que a Caixa atualmente “é um banco digital” que seu super app “traz quase tudo que um cidadão, seja do norte ou do sul, precisa saber, na palma da mão”. O app reúne 15 aplicativos anteriores com senha única e chegou a todos os clientes em novembro.
Entre 2023 e setembro de 2026, o investimento em tecnologia somou 19,3 bilhões de reais, e o capex subiu 62% de 2023 a 2025. Foram abertas 7,6 milhões de contas digitais desde junho de 2025, e 36,6% pertencem a clientes de até 25 anos.
Caixa projeta fechar o ano acima do plano
A Caixa estima encerrar 2026 acima do planejado e espera que o ROE volte para perto de dois dígitos até dezembro. A margem financeira deve ultrapassar o limite superior do guidance, de 15,5%.
Ao fazer o balanço do trimestre, o vice-presidente afirmou que o resultado seguiu o orçamento. “Não tem nada que tenha acontecido nesse trimestre que a gente não tinha medido de maneira antecipada”, finalizou.
Créditos Autor: Allan Ravagnani
Créditos Imagens: Reprodução Internet