Mairim de Oliveira
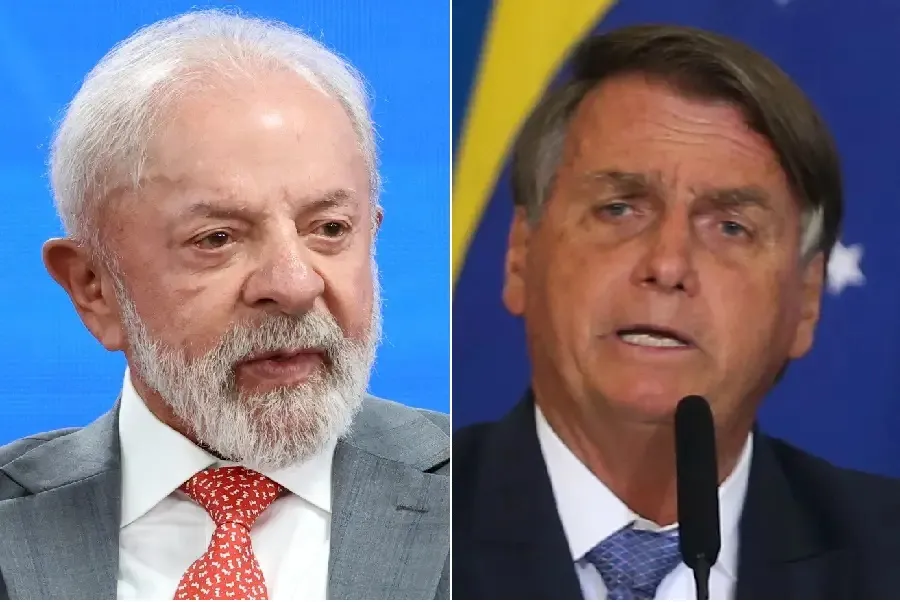
A reforma tributária sobre o consumo, aprovada durante o governo do presidente Lula da Silva (PT), prevê uma alíquota de referência de 11,3% para a Contribuição sobre Bens e Serviços (CBS), tributo federal que começará a substituir o PIS e a Cofins em 2027. O percentual calculado pelo Tribunal de Contas da União (TCU) ficou abaixo dos 12% propostos em 2020 pela equipe econômica do então presidente Jair Bolsonaro (PL), comandada pelo ex-ministro Paulo Guedes.
A comparação entre os dois modelos voltou ao debate após a divulgação do cálculo do TCU, que provocou críticas de representantes do setor produtivo preocupados com o impacto da nova tributação, especialmente sobre empresas de serviços.
O ministro da Fazenda, Dario Durigan, afirmou que a alíquota estimada para a CBS é inferior à apresentada anteriormente pelo governo Bolsonaro. Segundo ele, o percentual de 11,3% representa uma referência máxima, enquanto a carga efetiva média poderá ficar próxima de 8,5%, considerando os regimes diferenciados e as reduções previstas na legislação.
A proposta do TCU ainda precisa ser analisada pelo Senado Federal, responsável por fixar a alíquota de referência para 2027.
O que muda entre as propostas de Lula e Bolsonaro
Em julho de 2020, Paulo Guedes encaminhou ao Congresso Nacional o Projeto de Lei 3.887/2020, que previa a criação da CBS, com alíquota de 12%, para substituir o PIS e a Cofins. A proposta fazia parte de uma reforma dividida em etapas e concentrava inicialmente as mudanças na tributação federal, sem unificar os impostos estaduais e municipais.
Já o modelo aprovado durante o governo Lula teve como principal referência a proposta elaborada pelo economista Bernard Appy, do Centro de Cidadania Fiscal (CCiF), e a PEC 45/2019, que recebeu substitutivo do deputado Aguinaldo Ribeiro durante a tramitação no Congresso.
Embora o governo Lula não tenha apresentado uma proposta própria de reforma do consumo, a equipe econômica participou das negociações e defendeu medidas incorporadas ao texto aprovado em 2023.
A principal diferença está na estrutura do sistema. Enquanto o projeto de Guedes previa inicialmente um tributo federal, a reforma atual estabeleceu o chamado IVA Dual, dividido em dois impostos: a CBS, administrada pela União, e o Imposto sobre Bens e Serviços (IBS), compartilhado entre estados e municípios.
As duas propostas adotaram o conceito de Imposto sobre Valor Agregado (IVA), com cobrança não cumulativa, permitindo o aproveitamento de créditos dos tributos pagos nas etapas anteriores da produção e comercialização.
Imposto do pecado e carga tributária
Outro ponto presente no debate da reforma é o Imposto Seletivo, conhecido como imposto do pecado, destinado a produtos e atividades considerados prejudiciais à saúde ou ao meio ambiente.
A proposta inicial de Guedes não contemplava esse tributo, mas a equipe econômica discutiu sua criação posteriormente. No modelo aprovado durante o governo Lula, o imposto foi incorporado à reforma e começará a ser cobrado em 2027, com incidência sobre produtos como cigarros, bebidas alcoólicas, refrigerantes e veículos, entre outros previstos na legislação.
Com a implementação integral da reforma, prevista para 2033, a CBS e o IBS substituirão gradualmente os atuais tributos sobre o consumo. Projeções de mercado apontam que a soma das alíquotas poderá se aproximar de 30%, embora a legislação estabeleça mecanismos de controle para evitar aumento da carga tributária durante a transição.
O Senado e o governo terão de acompanhar a evolução da arrecadação e os efeitos das mudanças para definir os percentuais definitivos.
Benefícios fiscais e setores contemplados
Os dois modelos também apresentaram propostas de tratamento diferenciado para determinados segmentos da economia. Entre os setores e atividades contemplados estão o Simples Nacional, a Zona Franca de Manaus, o agronegócio, as instituições financeiras e o transporte coletivo.
A cesta básica também recebeu atenção nas duas discussões. A proposta de Guedes previa isenção da CBS sobre receitas provenientes da venda desses produtos. Na reforma atual, o Congresso ampliou a desoneração e estabeleceu uma cesta básica nacional com alíquota zero para os itens definidos em lei.
A reforma aprovada também preservou imunidades tributárias para templos religiosos, entidades beneficentes, partidos políticos e sindicatos, respeitando as condições constitucionais.
Governo quer rever benefícios para reduzir alíquotas
Diante das críticas do setor produtivo, o ministro Dario Durigan afirmou que pretende discutir com o Congresso a revisão de benefícios fiscais e regimes favorecidos concedidos durante a tramitação da reforma.
A estratégia é reduzir exceções tributárias para permitir uma diminuição gradual das alíquotas aplicadas aos demais setores da economia.
O ministro argumenta que a quantidade de produtos e atividades beneficiados com isenções ou reduções elevou a alíquota necessária para compensar a arrecadação dos tributos substituídos.
A transição começou em 2026, com uma fase de testes, e avançará a partir de 2027, quando a CBS e o Imposto Seletivo entram em vigor. A substituição gradual dos impostos estaduais e municipais ocorrerá entre 2029 e 2032, até a implantação integral do novo sistema em 2033.
Créditos Autor:
Créditos Imagens: Reprodução Internet